חזרה לגולדאל הנדסה גולדאל פיננסים הוא חלק מגולדאל הנדסה – בדק בית ופיקוח בניה
גולדאל פיננסיםייעוץ משכנתאות מבית גולדאל הנדסה
זוג צעיר יושב על הרצפה בדירה חדשה ומביט למעלה, סביבם רהיטים מצוירים בקווים

35 שנות ניסיון בתחום המשכנתאות בשירות הלקוחות שלי

משכנתא מותאמת אישית בליווי מקצועי

ייעוץ משכנתאות אישי: בניית תמהיל שמתאים לכם, משא ומתן מול הבנקים וליווי צמוד עד החתימה.

נעים להכיר!

שמי קלאודיה, ואני מביאה איתי ניסיון של 35 שנים בעולם המשכנתאות.

לאחר קריירה משמעותית בבנק למשכנתאות, בה ליוויתי אלפי משפחות בדרך לבית חלומותיהן, בחרתי לצאת לדרך חדשה כיועצת משכנתאות עצמאית.

במהלך שנותיי בבנק צברתי הבנה מעמיקה של עולם המשכנתאות על כל רבדיו – החל מהמסלולים השונים, דרך שיקולי הבנקים במתן משכנתא, ועד להבנת הצרכים האמיתיים של הלקוחות.

היום, אני מביאה את כל הידע והניסיון הזה לטובת הלקוחות שלי, במטרה להשיג עבורם את תנאי המשכנתא הטובים ביותר.

אני מאמינה שכל אחד זכאי להבין את התהליך שהוא עובר ואת המשמעויות הכלכליות של ההחלטות שלו, ולכן אני מקפידה על הסברים ברורים ושקופים, תוך התאמה אישית לצרכים ולאפשרויות של כל לקוח.

המחויבות שלי היא להפוך את תהליך לקיחת המשכנתא למסע ברור, נגיש ומותאם אישית עבורכם.

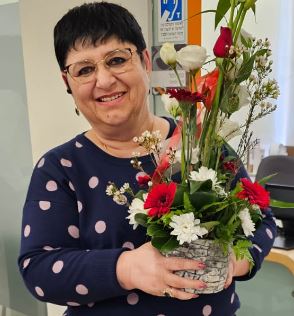
קלאודיה גולדנברג, יועצת משכנתאות
קלאודיה גולדנברג
ייעוץ וליווי משכנתא

השירותים שלי

ייעוץ משכנתא מקיף

כיועצת משכנתאות מנוסה, אני מציעה לכם ליווי מקיף בבניית תמהיל המשכנתא המושלם עבורכם. התהליך מתחיל בהבנה מעמיקה של המצב הפיננסי שלכם והיעדים העתידיים שלכם. בהתבסס על ניתוח מקצועי ומקיף, אבנה עבורכם תמהיל משכנתא שמשלב בין המסלולים השונים בצורה אופטימלית. בזכות הניסיון והקשרים שצברתי לאורך השנים, אני מצליחה להשיג עבורכם ריביות אטרקטיביות במיוחד, תוך התאמת ההחזר החודשי ליכולות הפיננסיות שלכם לטווח הארוך.

היתרונות המרכזיים

  • חיסכון משמעותי בעלויות המשכנתא לאורך השנים
  • תמהיל מסלולים מאוזן המותאם לצרכים האישיים שלכם
  • החזר חודשי נוח שמאפשר התנהלות כלכלית יציבה
  • מקסום כוח המיקוח מול הבנקים להשגת התנאים הטובים ביותר

ליווי מלא לאורך התהליך

כשאתם לוקחים משכנתא, אתם לא צריכים להתמודד לבד מול המערכת הבנקאית. אני מלווה אתכם באופן אישי לאורך כל התהליך, משלב הפגישה הראשונה ועד לחתימה על המסמכים הסופיים. אדאג להסביר לכם כל שלב בתהליך בשפה ברורה ומובנת, ללא מונחים מקצועיים מורכבים. אקח על עצמי את ניהול המשא ומתן מול הבנקים השונים, תוך ניצול הניסיון והקשרים שצברתי, ואסייע לכם בהכנה והגשה של כל המסמכים הנדרשים בצורה מסודרת ויעילה.

היתרונות המרכזיים

  • חיסכון משמעותי בזמן וצמצום הבירוקרטיה
  • הבנה מלאה של כל שלב בתהליך והמשמעויות שלו
  • ליווי צמוד ומענה מהיר לכל שאלה שעולה
  • התנהלות מקצועית ויעילה מול הבנקים השונים
איך זה עובד

מהפגישה הראשונה ועד החתימה

  1. פגישת היכרות

    שיחה על הנכס, ההון העצמי, ההכנסות והיעדים שלכם.

  2. ניתוח מצב

    בדיקת יכולת ההחזר ומגבלות המימון של בנק ישראל.

  3. בניית תמהיל

    שילוב מסלולים שמאזן בין יציבות לגמישות.

  4. משא ומתן מול הבנקים

    השוואת הצעות ושיפור התנאים.

  5. הכנת מסמכים

    רשימה מסודרת ועזרה באיסוף המסמכים לבנק.

  6. חתימה

    ליווי עד חתימה על המשכנתא, עם הסבר לכל סעיף.

למה לבחור בי?

למה לבחור בשירותי הייעוץ שלי?

מומחיות מוכחת

מעל שלושה עשורים של ניסיון בבנק למשכנתאות, מאות לקוחות מרוצים

חיסכון משמעותי

שיפור תנאים ועלויות והתאמה אישית של המשכנתא לצרכים שלכם

ליווי מקצועי מלא

מפגישה ראשונה ועד לחתימה על המשכנתא, אני איתכם בכל שלב

מחשבון משכנתא

כמה תשלמו בחודש, וכמה הון עצמי צריך?

הזינו את הנתונים וקבלו מיד החזר חודשי, הון עצמי נדרש ויחס החזר מההכנסה, לפי הוראות בנק ישראל.

75%דירה יחידה
70%דירה חליפית
50%דירה להשקעה

מקור: נוהל בנקאי תקין 329, סעיף 2 (נפתח בחלון חדש)

חשבו את ההחזר החודשי

כמה תשלמו בחודש, כמה הון עצמי נדרש — ואיך הבנק יסתכל על הבקשה

פרטי הנכס והמימון
סוג הרכישה
תנאי ההלוואה
ריבית לדוגמה בלבד — הריבית בפועל נקבעת ע"י הבנק לפי התמהיל
4 עד 30 שנים (מקסימום לפי הוראות בנק ישראל)
שיטת החזר
יכולת החזר

תוצאות החישוב

החזר חודשי
—
סכום המשכנתא
—
אחוז מימון (LTV)
—
הון עצמי מינימלי נדרש
—
סך הריבית לאורך התקופה
—
סך כל התשלומים
—
לוח סילוקין שנתי
סיכום שנתי לפי הנתונים שהוזנו (₪)
שנהתשלומים בשנהמתוכם קרןמתוכם ריביתיתרה בסוף שנה

הבהרה: המחשבון מיועד להמחשה בלבד ואינו מהווה ייעוץ, הצעה או התחייבות למתן אשראי. החישוב מניח ריבית קבועה לא צמודה לאורך כל התקופה, ואינו כולל הצמדה למדד, שינויי ריבית, עמלות וביטוחים. שיעורי המימון, יחס ההחזר והתקופה המרבית מבוססים על הוראת בנק ישראל — נוהל בנקאי תקין 329 "מגבלות למתן הלוואות לדיור" (עדכון 12, 02/2026) — סעיפים 2, 5, 6, 8 (נפתח בחלון חדש). האישור הסופי נתון לשיקול דעת הבנק.

המלצות

לקוחות ממליצים

אנחנו זוג צעיר שקנה דירה ראשונה ולמזלנו מצאנו את קלאודיה, היא עזרה לנו מאוד בכל תהליך לקיחת המשכנתא, מצאה לנו את המסלול המתאים ביותר עבורנו, עשתה את המעבר, תמיד דאגה, הייתה זמינה, ביררה ועזרה לנו בכל התהליך והשלבים של לקיחת המשכנתא, היא מאוד מקצועית ונותנת שירות מדהים, באמת זכינו בה, ממליצה עליה מאוד!! חשוב לציין שגם המחיר מאוד נגיש!
קרינה ויינרמן02/11/2025 | ביקורת Google
שאלות נפוצות

שאלות ותשובות על משכנתאות

האם אני חייב לקחת יועץ משכנתאות?

לא חייבים, אבל יועץ משכנתאות מקצועי יכול לחסוך לכם עשרות ואף מאות אלפי שקלים לאורך חיי המשכנתא. היועץ מכיר את כל האפשרויות הקיימות בשוק, יודע לנהל משא ומתן מול הבנקים, ויכול להתאים עבורכם את המסלול המיטבי בהתאם למצבכם הפיננסי.

כמה הון עצמי נדרש לקבלת משכנתא?

על פי הוראות בנק ישראל, שיעור המימון המרבי תלוי בסוג הרכישה. לרוכשי דירה יחידה ניתן לקבל משכנתא בגובה של עד 75% משווי הנכס, כלומר נדרש הון עצמי של לפחות 25%. למשפרי דיור (דירה חליפית) המימון הוא עד 70%, כלומר הון עצמי של לפחות 30%. למשקיעים (דירה להשקעה) המימון הוא עד 50%, כלומר הון עצמי של לפחות 50%.

מקור: נוהל בנקאי תקין 329, סעיף 2 (נפתח בחלון חדש)

מהו תמהיל משכנתא ולמה הוא חשוב?

תמהיל משכנתא הוא השילוב בין מסלולי המשכנתא השונים (קבועה, משתנה, פריים וכו'). חשיבות התמהיל היא ביצירת איזון בין יציבות לגמישות, תוך התאמה ליכולות ההחזר שלכם ולתחזיות השוק העתידיות.

האם כדאי לקחת משכנתא בריבית קבועה או משתנה?

התשובה תלויה במספר גורמים, כולל מצב השוק, יכולות ההחזר שלכם, והעדפת הסיכון שלכם. בדרך כלל מומלץ לשלב בין השניים: ריבית קבועה מעניקה ודאות וביטחון, בעוד ריבית משתנה יכולה להיות זולה יותר לאורך זמן אך כרוכה בסיכון גבוה יותר.

מה ההבדל בין ריבית נקובה לריבית אפקטיבית?

הריבית הנקובה היא הריבית הבסיסית שנקבעה במשכנתא. הריבית האפקטיבית כוללת את כל העלויות הנלוות (עמלות, ביטוחים וכו') ומשקפת את העלות האמיתית של המשכנתא על בסיס שנתי.

האם אפשר למחזר משכנתא קיימת?

כן, ניתן למחזר משכנתא קיימת. מחזור משכנתא כדאי כאשר תנאי השוק משתפרים או כשמצבכם הפיננסי משתנה. חשוב לבדוק את עלויות המחזור מול החיסכון הצפוי לפני קבלת החלטה.

מה קורה אם מאחרים בתשלומי המשכנתא?

איחור בתשלומים גורר ריביות פיגורים גבוהות וכן עשוי להוביל לפגיעה בדירוג האשראי שלכם. במקרים קיצוניים, הבנק עלול לפתוח בהליכי מימוש הנכס. חשוב ליצור קשר עם הבנק מיד כשצפויים קשיים בתשלום.

האם כדאי לקחת משכנתא ארוכה או קצרה?

משכנתא ארוכה מקטינה את ההחזר החודשי אך מגדילה את סך הריבית שתשלמו. משכנתא קצרה חוסכת בריביות אך דורשת החזר חודשי גבוה יותר. ההחלטה צריכה להתקבל בהתאם ליכולות ההחזר שלכם ותכנון תזרים המזומנים העתידי.

מהם המסמכים העיקריים הנדרשים לקבלת משכנתא?

נדרשים תלושי שכר אחרונים, דפי חשבון בנק של 3 חודשים אחרונים, אישורי הכנסות נוספות, טופס 106, חוזה רכישה של הנכס, אישור זכויות בטאבו או מנהל, ואישורי חובות ממוסדות פיננסיים אחרים.

האם אפשר לפרוע משכנתא לפני הזמן?

כן, ניתן לבצע פירעון מוקדם של המשכנתא, אך יש לקחת בחשבון את עמלת הפירעון המוקדם. גובה העמלה תלוי במסלול המשכנתא ובתקופה שנותרה עד לסיום ההלוואה. חשוב לחשב את הכדאיות הכלכלית לפני ביצוע פירעון מוקדם.

צרו קשר

קבעו פגישת ייעוץ ראשוני

השאירו פרטים ואחזור אליכם, או פנו ישירות:

אזורי שירות

  • יקנעם עילית
  • מגדל העמק
  • נוף הגליל
  • עפולה
  • קריית טבעון
  • זכרון יעקב
  • חיפה
  • נשר
  • קריית אתא
  • קריית ביאליק
  • כרמיאל
  • עכו
  • נהריה
  • חדרה

שדות המסומנים ב-* הם שדות חובה.

חיוג וואטסאפ (נפתח בחלון חדש)